徒步受伤、失联、被困的新闻,我们看过不少。
真轮到自己进山,保险怎么买,很多人还是先看保额和价格。但户外保险里还有一个很容易搞混的地方:救援。
比如同样是徒步摔伤——一个人已经送到当地医院,但就近医院治不了,需要继续转院救治或手术;另一个人还困在山里,自己根本下不来。
看起来都是“救人”,保险里对应的保障并不一样。前一种,重点看有无医疗运送和送返保障;后一种,则要看产品有没有包含的第一现场救援、野外搜救等保障。
这篇我们就拿两个场景来说,也看看保游网的两款户外保险分别适合什么路线。
01人已经到了医院,但当地治不了,看保游纵享自由户外保险(标准版)
徒步途中摔伤,或者突然发病,人已经被送到当地医院。但检查以后发现,当地医院的医疗条件不够,需要转到更合适的或常住地的医院继续治疗。
这时候要看的,就是保险里的医疗运送和送返责任。所以去新疆、川西、云南这些相对偏远地方徒步,这一项要特别留意。以保游纵享自由户外保险(标准版)80万高海拔计划为例:
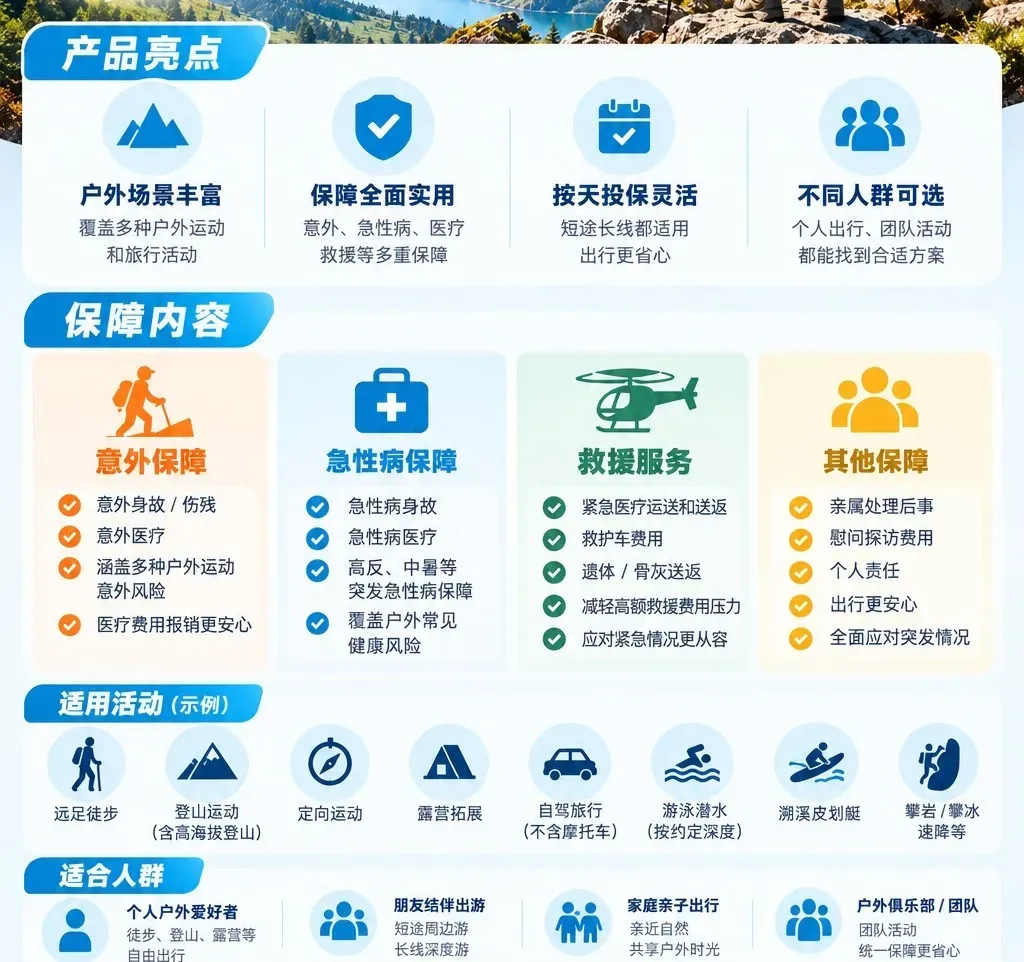
意外身故及伤残(含高风险运动):80万
急性病身故及全残(含猝死):30万
意外及急性病医疗:8万
医疗运送和送返:20万
意外及急性病救护车费用:6000元
1天6元起,80万高海拔计划1天25元
对于普通徒步、登山,或者新疆、川西、云南等长线户外行程,它解决的不只是“摔伤以后医药费能不能报”,还多考虑了一步:当地治不了怎么办?
不过,这里还有一个问题。如果人根本没到医院呢?
比如徒步途中摔伤后无法行走,人还困在山里;或者遇到山洪、恶劣天气,被困在户外无法自主脱离。这时候,哪怕有20万医疗运送保障也不能直接等同于“有人进山把你救出来”。
因为,这涉及到了另一种完全不同的保障责任——第一现场救援服务。
02人还困在山里出不来,看保游救援无忧PLUS户外保险
徒步途中摔伤,已经无法自己下山;遇到山洪、落石等突发情况,被困在山里;或者队员失联,需要人员进山搜救。
这时候要看的保障责任,就是第一现场救援。
2025年7月,新疆乌孙古道突发山洪,持续强降雨造成道路中断,158名徒步者被困,保游网联合保司协调直升机空中救援将32名游客安全撤离,这就是第一现场救援。以保游救援无忧PLUS户外保险50万计划为例:
点击下方图片,可以直接投保

意外身故及伤残:50万
急性病身故及全残(含猝死):15万
意外及急性病医疗:8万,0免赔,符合约定100%赔付
意外及急性病拓展自费药:2万
医疗运送和送返:20万
意外及急性病救护车费用:6000元
野外搜救费用 + 救援协调指导:共享1万元
直升飞机医疗救援:10万元
1天7.8元起,50万计划1天22.5元
另外还有住院津贴、亲属慰问探访、个人责任等保障。
对于经常走远足徒步、登山、山地穿越、露营、野外生存、高海拔登山等路线的人,这款真正有吸引力的地方,是救援这一段做得比较完整:人在山里出不来,有第一现场救援;符合直升机救援条件,有直升飞机医疗救援;到了医疗环节,还有医疗、救护车和医疗运送。
不过,直升机救援不是买了保险就可以随时调用,需要经过救援机构结合具体天气、当地适飞条件、地形环境等综合评估认定。
最后,这张图建议先保存

户外救援最怕的,不只是出事,而是真出事以后不知道先找谁、该说什么、要准备什么。
还有一个很容易踩的坑:先自己联系商业救援队,把人救下来,再拿着费用找保险公司报销。这样做,费用不一定能赔。
需要救援时,应尽快联系保单载明的救援机构或保险公司,由救援机构评估并协调后续安排。
所以买了含救援的户外保险,除了要分清楚第一现场救援和第二现场救援外,救援电话和申请流程也一定要提前保存好。
还有一点要提前说。
第一现场救援不是进山以后觉得危险,再临时加价升级就行。保险合同生效后,保障责任就已经确定;风险已经发生,再去补买或升级,并不能覆盖已经发生的事故。
所以如果这次走的是山地穿越、偏远路线、深度徒步,要不要第一现场救援,要在出发前想清楚。
不知道自己的路线该怎么买?联系保游网客服咨询。
※ 免责与合规提示:本文为户外徒步保险采购科普内容,不构成具体投保建议、法律意见、责任认定或理赔承诺。其中:保游纵享自由户外保险(标准版)、保游救援无忧PLUS户外保险均由平安财产保险股份有限公司承保;保游网提供投保咨询与理赔协助服务。承保条件、服务内容,以实际产品页面、保险条款、保单载明内容及保险公司最终审核结果为准。信息整理时间截至 2026 年10月4日。